Yo uso los dos todos los días. Casi nadie que los usa sabe qué hay detrás de cada uno. USDT y USDC valen un dólar en la pantalla, y se guardan, se cobran y se mandan sin preguntar quién revisa ese dólar ni qué pasa el día que hay que cambiarlo por dólares de verdad.
Acá no vas a encontrar cuál comprar. Vas a encontrar las preguntas que conviene hacerse antes de confiarle ahorros a cualquiera de los dos, y dónde buscar las respuestas.
¿Qué es un dólar digital y quién lo emite?
Un dólar digital, o stablecoin, es un token que busca valer siempre un dólar. Para sostener ese precio, la empresa que lo emite guarda activos de respaldo: plata en bancos, bonos del gobierno de EE. UU. y otras cosas que veremos más abajo.
USDT lo emite Tether. USDC lo emite Circle. Los dos funcionan igual en lo básico: depositás dólares, el emisor crea tokens; devolvés tokens, el emisor te devuelve dólares. La diferencia está en qué guarda cada uno y en cómo lo muestra.
¿Cuál es más grande?
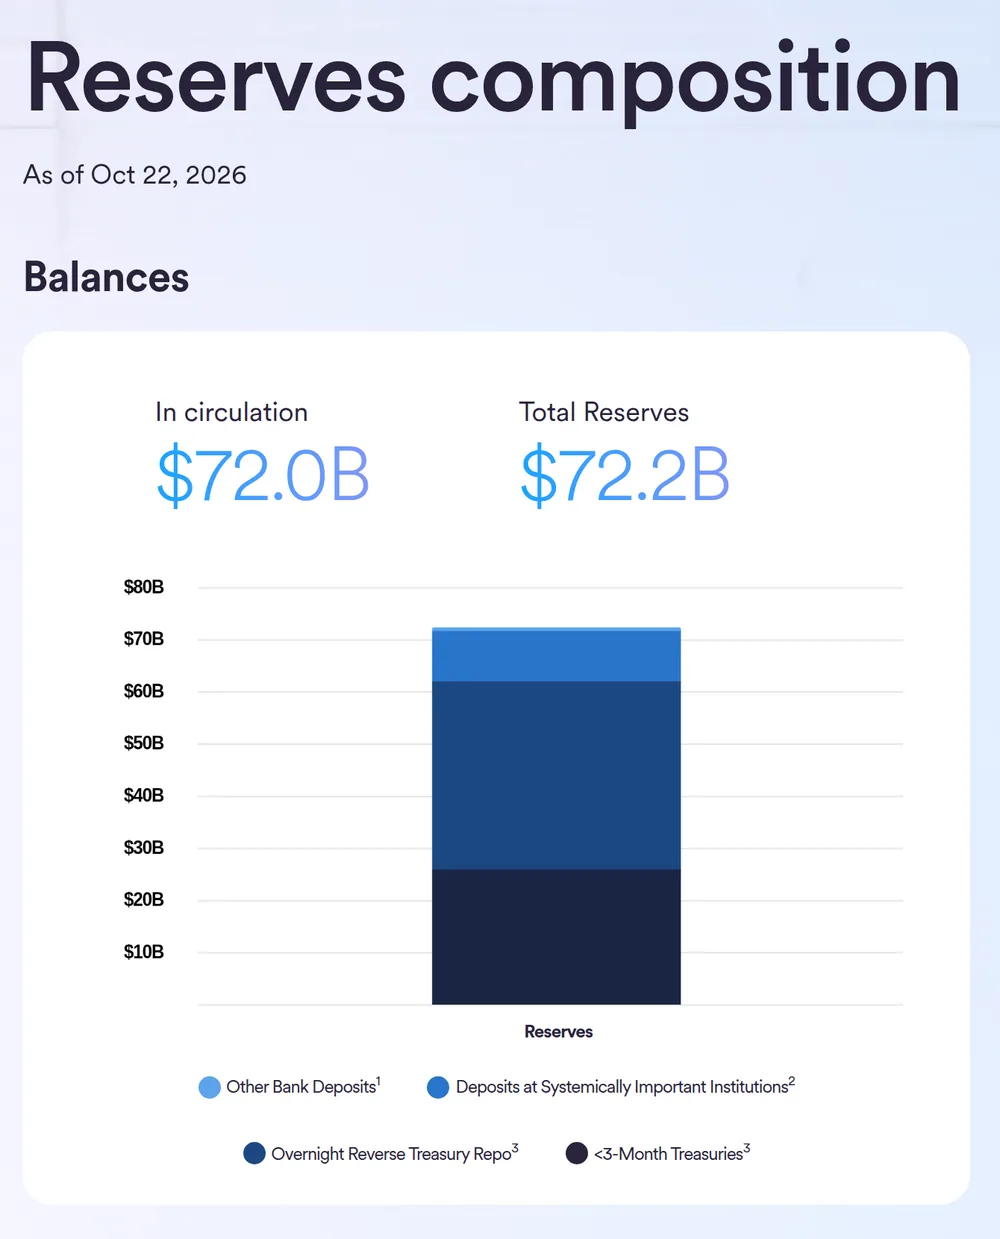
Tether es bastante más grande. Al 30 de junio de 2026, su informe de reservas mostraba activos por USD 187.751 millones. USDC tenía USD 71.697 millones en circulación al 23 de octubre de 2026, según el propio Circle.
Son dos medidas distintas y de fechas distintas, así que sirven para ver el orden de magnitud, no para una resta exacta. Que sea más grande no lo hace más seguro. Lo que importa es qué hay atrás.
¿Qué hay en sus reservas?
USDC. Circle dice que respalda USDC con depósitos en bancos, Letras del Tesoro de EE. UU. de menos de tres meses y repos overnight del Tesoro. La mayor parte está en el Circle Reserve Fund (USDXX), un fondo del mercado monetario registrado en la SEC y administrado por BlackRock, que publica un reporte diario. Es una canasta chica y muy líquida: plata y deuda de cortísimo plazo.
Esos bonos del Tesoro son el mismo tipo de activo que hoy se está tokenizando para moverse onchain.
USDT. El informe de Tether del segundo trimestre de 2026 dice que la mayoría de sus reservas está en instrumentos respaldados por el gobierno de EE. UU. y en liquidez de corto plazo. Pero también tiene oro, bitcoin y préstamos garantizados, que son activos cuyo precio se mueve. A cambio, Tether muestra un colchón: activos por USD 187.751 millones contra pasivos por USD 183.642 millones, un excedente de USD 4.110 millones.
En criollo: USDC guarda casi solo efectivo y bonos cortos. USDT se juega una parte en cosas que se mueven, y tiene un colchón por si se mueven en contra.
La pregunta que conviene hacerse no es cuál tiene más plata, sino qué parte de esa plata se puede vender rápido y sin perder valor el día que mucha gente quiere salir al mismo tiempo.
¿Atestación o auditoría?
Acá está la trampa: dos palabras que suenan igual y no lo son. Una atestación es una foto: una firma contable revisa que, en una fecha puntual, las reservas que dice tener el emisor estén ahí. Una auditoría es la película: revisa los estados contables completos de la empresa durante un período.
Circle publica una revisión mensual de las reservas de USDC hecha por una de las cuatro grandes firmas contables, bajo normas de atestación de la AICPA. Además, sus estados contables los audita Deloitte & Touche LLP desde el ejercicio 2022; antes lo hacía Grant Thornton LLP, desde 2015.
Tether publica sus informes de reservas con atestación de BDO; el último es el del segundo trimestre de 2026, al 30 de junio. En agosto de 2026, KPMG le dio por primera vez una opinión sin salvedades sobre sus estados contables de 2025, pero el informe completo no se publicó.
Los dos ya tienen auditoría. La diferencia es que la de Tether, por ahora, no se puede leer.
¿Cómo se cambia por dólares de verdad?
Hay dos caminos. El directo es devolverle el token al emisor y recibir dólares en una cuenta bancaria: eso se llama rescate. El indirecto es venderlo en un exchange o a otra persona.
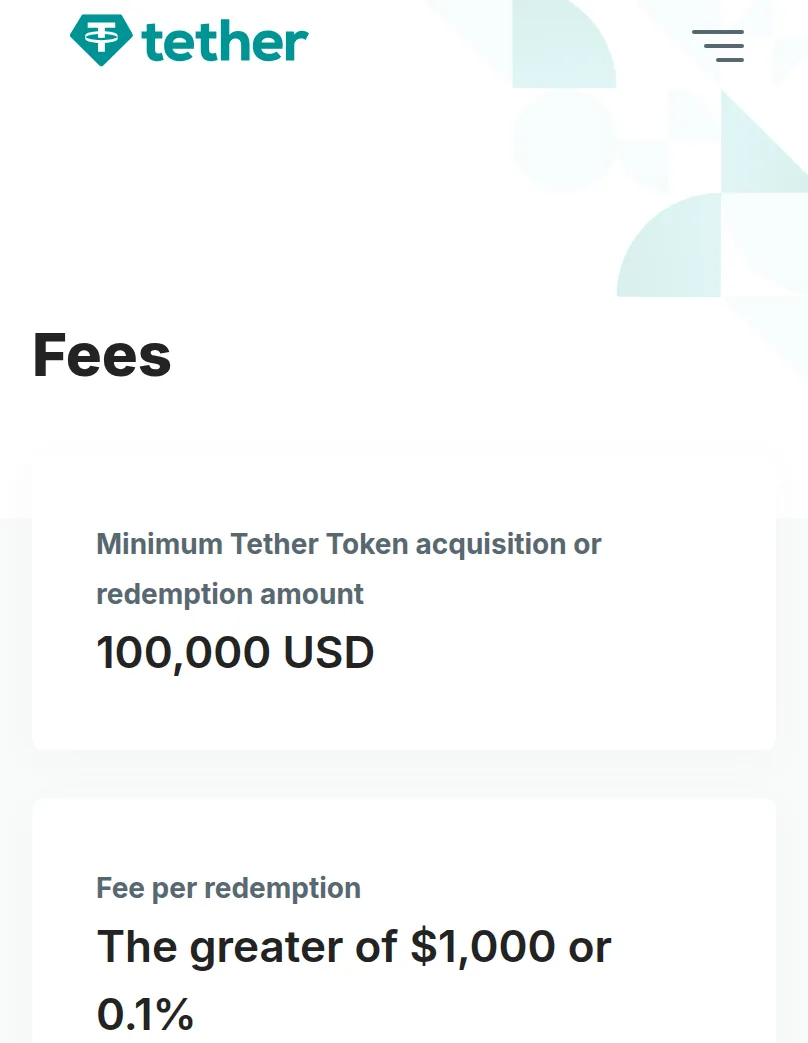
El rescate directo no está pensado para cualquiera. En USDC se hace a través de Circle Mint, la plataforma de Circle para empresas. En USDT se hace con una cuenta verificada en Tether: al 18 de octubre de 2026, el mínimo para comprar o rescatar directo es de USD 100.000, y cada rescate cuesta USD 1.000 o el 0,1 %, lo que sea mayor. No es un camino para el ahorrista común. Para la mayoría de la gente, el camino real es el indirecto, y ahí el precio depende de que haya alguien del otro lado dispuesto a pagar un dólar.
¿Qué riesgos tiene cada uno?
Congelamiento. Es decir: es un dólar digital, pero tiene dueño. Tanto Circle como Tether pueden bloquear direcciones y congelar tokens, según sus propios términos. Si tu dirección queda bloqueada, esos tokens no se mueven.
Reservas. Si los activos de respaldo pierden valor o no se pueden vender rápido, el dólar digital puede dejar de valer exactamente un dólar por un rato. Cuanto más se mueve el precio de lo que hay en la canasta, más importa el colchón.
Regulación. En EE. UU. ya hay una ley específica para estos tokens, la GENIUS Act, promulgada el 18 de julio de 2025. Las reglas cambian dónde y cómo puede operar cada emisor, y eso termina afectando a quien los usa.
Concentración. Cada uno depende de una sola empresa, de sus bancos y de sus custodios. Cuando falla una pieza de esa cadena, se nota en el precio.
¿Qué significa para alguien en Latinoamérica?
En Latinoamérica el dólar es la forma de ahorrar, y conseguirlo muchas veces es caro o directamente imposible. Con un dólar digital lo comprás desde el celular, lo guardás sin cuenta afuera y lo mandás a otro país en minutos.
Justamente por eso conviene saber qué hay detrás. No hace falta elegir uno para siempre: hace falta entender qué guarda cada emisor, quién lo revisa, cómo se rescata y qué puede salir mal. Con esas cuatro respuestas, la decisión es tuya y es informada.
Si te interesa cómo los bancos y los grandes fondos se están metiendo en todo esto, seguí por Wall Street ya está usando blockchain.
Glosario
- Reservas
- los activos que el emisor guarda para respaldar los tokens.
- Atestación
- revisión de una firma contable sobre una afirmación puntual del emisor, en una fecha.
- Auditoría
- revisión completa de los estados contables de una empresa durante un período.
- Rescate
- devolverle el token al emisor a cambio de dólares.
- Letras del Tesoro
- deuda de muy corto plazo del gobierno de EE. UU.
- Fondo del mercado monetario
- fondo que invierte en deuda de muy corto plazo y bajo riesgo, como Letras del Tesoro.
Esto recién empieza. Se puede seguir con datos.
Una tesis no se demuestra con una noticia. Se confirma o se corrige con el tiempo. Voy a seguir estos mercados y a contarlo en simple, con fecha y fuente.
Documentos oficiales
Fuentes
- Circle. Transparency & stability (reservas, atestación mensual, auditor), consultada el 14/10/2026. circle.com/transparency
- Circle. API pública de circulación de stablecoins, consultada el 23/10/2026. api.circle.com/v1/stablecoins
- Circle. USDC Terms (rescate con Circle Mint, direcciones bloqueadas), consultada el 14/10/2026. circle.com/legal/usdc-terms
- Tether. Transparency (circulación), consultada el 14/10/2026. tether.to/en/transparency
- Tether. «Tether Posts Strong Q2 Performance...», 31/7/2026 (informe de reservas al 30/6/2026, atestación de BDO). tether.io
- Tether. Fees (mínimo de USD 100.000 y comisión de rescate), consultada el 18/10/2026. tether.to/en/fees
- Tether. Términos legales (congelamiento, domicilio), consultada el 14/10/2026. tether.to/en/legal
- Tether. «Tether Completes the Largest Inaugural Financial Audit in History», 13/8/2026 (auditoría de KPMG sobre 2025, opinión sin salvedades). tether.io
- Reuters. «Stablecoin issuer Tether says KPMG US has audited its 2025 statements», 14/8/2026 (KPMG confirma la opinión; el informe no se hizo público). reuters.com
- Congreso de EE. UU. GENIUS Act, Ley Pública 119-27, 18/7/2025. congress.gov
Contenido educativo. No es asesoramiento financiero, legal ni tributario, ni una recomendación de compra o venta. Los datos llevan la fecha indicada y pueden haber cambiado.